Bankinter y Aprova reúnen en Valencia a clientes e inversores para analizar la economía española y el sector inmobiliario
Noticias
Eventos
Bankinter y Aprova reúnen en Valencia a clientes e inversores para analizar la economía española y el sector inmobiliario
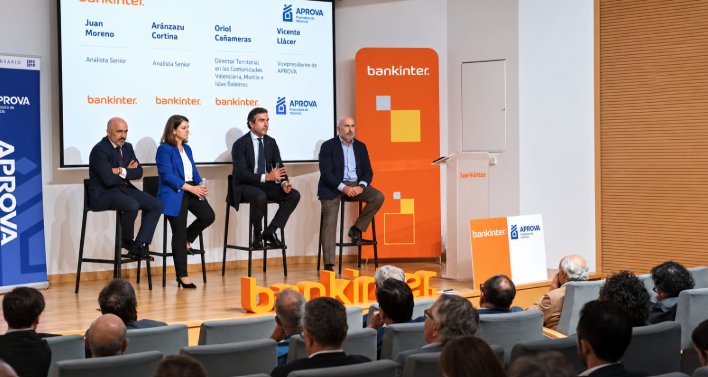
Bankinter y Aprova (Asociación de Promotoras de Valencia) celebraron ayer en la sede de la Confederación Empresarial de la Comunitat Valenciana (CEV) una jornada dirigida a clientes e inversores para analizar el entorno económico, con especial atención a España, y su impacto sobre el sector inmobiliario y la actividad promotora.
El encuentro, que da continuidad a la colaboración entre ambas organizaciones, ha sido inaugurado por Vicente Llácer, vicepresidente de Aprova, y Oriol Cañameras, director territorial de Bankinter en Comunidad Valenciana, Región de Murcia e Illes Balears. Ambos han destacado la utilidad de acercar a empresas, promotores e inversores un análisis riguroso de las variables que condicionan sus decisiones en un contexto marcado por la incertidumbre, la evolución de los costes y un entorno financiero más exigente.
En ese sentido, Vicente Llácer ha agradecido a Bankinter su compromiso y reconocimiento al sector promotor, y ha destacado el papel fundamental que desempeñan las promotoras en la respuesta al problema de acceso a la vivienda. En su intervención, ha puesto en valor la contribución del sector a la generación de nueva oferta residencial y ha subrayado la importancia de la colaboración entre los distintos agentes para afrontar los retos actuales del mercado inmobiliario.
La jornada contó con la participación de Aránzazu Cortina y Juan Moreno, analistas del Departamento de Análisis y Mercados de Bankinter.
En su análisis, Aránzazu Cortina señaló que el escenario global se ha vuelto más complejo por las tensiones geoestratégicas, su efecto sobre la energía y otras materias primas, y la presión al alza sobre las rentabilidades de la deuda pública a largo plazo. La inflación continúa generando una elevada volatilidad sobre las previsiones, con una moderación que se anticipa gradual y desde niveles todavía altos.
Para España, la analista explicó que la demanda interna sigue sosteniendo el crecimiento. El consumo privado mantiene el apoyo del empleo, la renta disponible y el ahorro de los hogares, aunque pierde algo de impulso, mientras que la inversión afronta un coste de financiación mayor. Aun así, el sector privado conserva capacidad de apalancamiento y las mejoras de productividad constituyen un catalizador relevante para prolongar el crecimiento.
Cortina añadió que el ritmo de avance de la economía española continuará por encima de la media europea, si bien el diferencial tenderá a estrecharse. En política monetaria, Bankinter prevé que el Banco Central Europeo mantenga un tono restrictivo y dependiente de los datos, con dos subidas adicionales de 25 puntos básicos, hasta situar el tipo de depósito en el 3,00% y el de crédito en el 3,15%.
Sector Inmobiliario
Por su parte, Juan Moreno, analista especializado en el sector inmobiliario, señaló que el mercado residencial muestra señales de enfriamiento en el número de operaciones, pero no en los precios. Las estimaciones de Bankinter apuntan a un descenso de las transacciones del 5% en 2026 y del 10% en 2027, mientras que el precio de la vivienda aumentaría un 9% este año y un 6% el próximo.
El analista atribuyó esta divergencia a una insuficiencia estructural de oferta. Bankinter estima un déficit próximo a 150.000 viviendas al año, resultado de una creación de hogares superior a 200.000 unidades anuales y una demanda extranjera de más de 50.000, frente a unas 120.000 viviendas iniciadas. Esta brecha es especialmente visible en las grandes ciudades, la costa y las islas, y afecta de manera intensa al mercado del alquiler.
Moreno ha señalado que el esfuerzo de compra aumenta por el encarecimiento de la financiación y se situaría en torno al 40%, por encima de su media histórica, aunque el alquiler continúa requiriendo un esfuerzo mayor, próximo al 50% de la renta.
En vivienda nueva y suelo, la demanda sólida y el aumento de precios permiten absorber parcialmente el encarecimiento de las materias primas y de la mano de obra. No obstante, los costes de construcción se han duplicado desde 2007 y el desarrollo de nueva oferta sigue condicionado por la disponibilidad de suelo, los plazos administrativos, la fiscalidad y la incertidumbre regulatoria. En este contexto, el análisis de Bankinter apunta a la necesidad de agilizar la transformación de suelo, favorecer la vivienda protegida y reducir las cargas que dificultan la promoción.